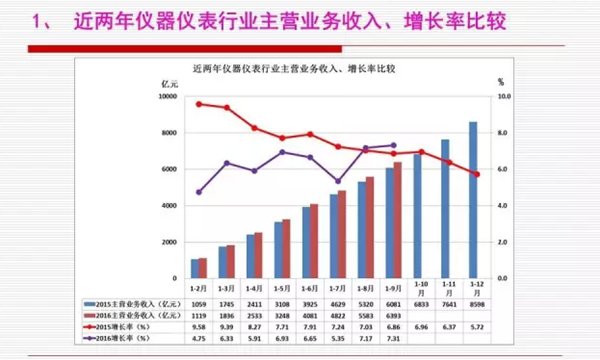
儀器儀表行業(yè)是裝備制造業(yè)的重要組成部分,其運行態(tài)勢往往能反映工業(yè)升級、科研投入和高端制造的真實溫度。近兩年,在宏觀經(jīng)濟恢復、結構調(diào)整與外部環(huán)境變化的共同作用下,行業(yè)主要經(jīng)濟運行指標呈現(xiàn)出“總量趨穩(wěn)、結構分化、質(zhì)效承壓中孕育新機”的特征。以下從營業(yè)收入、利潤、進出口、投資、研發(fā)投入等方面對近兩年主要指標進行比較分析。\n\n一、營業(yè)收入:增速由快轉穩(wěn),內(nèi)部分化明顯\n\n前一年,儀器儀表行業(yè)營業(yè)收入通常延續(xù)較快增長,受益于新能源、半導體、環(huán)境監(jiān)測、醫(yī)療診斷等領域需求擴張,行業(yè)整體增速高于多數(shù)傳統(tǒng)制造業(yè)。進入近一年度,收入增速明顯放緩,部分月份甚至出現(xiàn)同比持平或小幅回落。其主要原因:一是下游部分行業(yè)進入庫存消化期,資本開支節(jié)奏放緩;二是中低端產(chǎn)品同質(zhì)化競爭加劇,價格戰(zhàn)壓縮了收入增量;三是出口對收入的拉動作用相比前一年度有所減弱。\n\n從細分領域看,工業(yè)自動控制系統(tǒng)裝置、實驗分析儀器、光學儀器等高端板塊韌性相對較強,而傳統(tǒng)電工儀表、水表、電表等常規(guī)產(chǎn)品增長空間有限,行業(yè)內(nèi)部“高端穩(wěn)、中端卷、低端難”的格局更加清晰。\n\n二、利潤總額:降幅普遍大于收入,盈利能力承壓\n\n與營業(yè)收入相比,近一年度利潤指標的回調(diào)更明顯。前一年度,行業(yè)利潤總額仍處于較快增長區(qū)間,規(guī)模效應和產(chǎn)品升級帶動利潤率改善。但近一年度,受原材料價格波動、人工成本上升、研發(fā)投入剛性和市場競爭加劇影響,利潤總額同比出現(xiàn)下降的企業(yè)不在少數(shù),部分企業(yè)降幅超過收入降幅,說明“增收不增利”甚至“減收更減利”的矛盾突出,同時也疊加產(chǎn)品降價的影響和研發(fā)投入加大的因素。\n\n利潤率方面,高端儀器儀表和具備核心傳感器、軟件算法能力的企業(yè)仍能維持較高毛利率和凈利率,而缺乏自研能力、以組裝和渠道為主的廠商利潤空間被進一步壓縮。行業(yè)盈利格局由“普遍改善”轉向“優(yōu)勝劣汰”,具備技術壁壘和場景解決方案能力的企業(yè)更具抗壓性。\n\n三、進出口:出口保持韌性,進口替代加速但高端依賴仍存\n\n出口方面,近兩年儀器儀表行業(yè)出口總體保持增長態(tài)勢,前一年度在海外補庫存和制造業(yè)投資回暖帶動下增速較高。近一個年度,出口雖受全球需求走弱、部分國家貿(mào)易限制措施、匯率波動等因素影響,但憑借性價比優(yōu)勢、交付能力和新興市場開拓,出口仍表現(xiàn)出一定韌性。尤其是在“一帶一路”沿線、東南亞、中東等市場,國產(chǎn)儀器儀表認可度提升。\n\n進口方面,近兩年呈現(xiàn)“總量趨緩、結構升級”的特點。一方面,國內(nèi)在部分中高端產(chǎn)品上加快進口替代,減少了對某些通用型儀器的進口依賴;另一方面,半導體檢測、質(zhì)譜、高精度傳感器、工業(yè)軟件等高端環(huán)節(jié)仍較大程度依賴進口,進口金額雖有波動,但關鍵技術領域的瓶頸尚未完全打破。貿(mào)易逆差在高端領域依然存在,說明行業(yè)“大而不強”的問題仍需持續(xù)攻關。\n\n四、固定資產(chǎn)投資:投資趨于謹慎,技改和研發(fā)類投入占比上升\n\n前一年度,面對訂單增長和產(chǎn)能擴張需求,儀器儀表行業(yè)固定資產(chǎn)投資保持較快增長,不少企業(yè)新建產(chǎn)線、擴充產(chǎn)能。近一個年度,投資增速放緩,企業(yè)更傾向于“精準擴產(chǎn)”和“技術改造”,而非單純鋪攤子。\n\n投資結構上,用于智能化改造、數(shù)字化車間、研發(fā)中心建設和檢測能力提升的投入占比提高,說明行業(yè)投資正從“規(guī)模驅(qū)動”轉向“能力驅(qū)動”。這在短期內(nèi)可能壓低投資增速,但有利于提升長期競爭力。\n\n五、研發(fā)投入:強度不減,轉化效率成為關鍵\n\n近兩年,儀器儀表行業(yè)研發(fā)投入強度總體保持上升趨勢。前一年度,在政策支持和資本加持下,企業(yè)研發(fā)費用普遍增長,科創(chuàng)板、創(chuàng)業(yè)板和“專精特新”企業(yè)成為創(chuàng)新主力。近一個年度,即便利潤承壓,多數(shù)頭部企業(yè)仍未削減研發(fā)預算,因為高端儀器的競爭本質(zhì)上是精度、穩(wěn)定性、可靠性和軟件生態(tài)的競爭。\n\n需要關注的指標變化在于研發(fā)轉化效率,部分企業(yè)研發(fā)投入雖然高,但在核心技術突破、產(chǎn)品化和市場規(guī)模放大方面仍然存在差距。近兩年,行業(yè)更加重視“研發(fā)—中試—產(chǎn)業(yè)化”全鏈條能力,專利申請量、新品產(chǎn)值率、首臺套應用等指標被更多企業(yè)納入內(nèi)部考核。產(chǎn)、學、研、用協(xié)同正在替代單純論文導向評估,有產(chǎn)學研用和下游驗證現(xiàn)場(實際工況環(huán)境)成為拓展的關鍵點之一(這也是常被忽視的主要癥結之一)。在這種情況下。“誰能率先優(yōu)化自身的“篩選型提升能力”機制,誰就能掌握穿透下游客戶工藝痛點的工具與方法論壁壘,無需過于擔心周期性景氣變化。因為隨著用戶對系統(tǒng)綜合精度保持性與全生命周期可靠性問責機制認知的加強,行業(yè)馬太效應就只會更強。“隨著周期性投資偏好矯枉過正逆向反轉確認(隨著零配件更新延遲而狀態(tài)補庫存需求 出現(xiàn),后續(xù)部分更新類和零星進入更替維護期的利基技術市場的周期性業(yè)績急升也不應感到過于吃驚)。目前多數(shù)領域觀測數(shù)據(jù)已從中高位;回落至常規(guī)區(qū)間下的溫和回升修復態(tài)勢中包括庫存主動去化合理成功進行中)等等目前有所依賴外部,景氣循環(huán)下的交期有時遭到一些收縮下帶來對整體行業(yè)成長和更高質(zhì)量增長產(chǎn)生一點障礙和對系統(tǒng)性需求的片面指標造成刻船求劍式的一時誤讀其實不應僅僅考察總體表觀利潤值和主業(yè)無關非主業(yè)導致產(chǎn)業(yè)財務與價值和出口的國內(nèi)外附加值之間和產(chǎn)業(yè)迭代所處特定工序卡口與制約通道韌性穩(wěn)態(tài)所展現(xiàn)出特征時有所留心和警覺識別分析清楚之后再下投資營運關鍵方案。“這些復雜和多元化認知其實可能更需要儀器行業(yè)企業(yè)在
近兩年儀器儀表行業(yè)主要經(jīng)濟運行指標比較分析
更新時間:2026-09-21 03:50:34
如若轉載,請注明出處:http://m.zhfa120.com/product/62.html
PRODUCT
產(chǎn)品列表